Le Budget
Sur cette page
- IQu'est ce q'un budget ?
- IElaboration du budget
- IMaîtriser les équilibres financiers
- ILes finances règles l'agenda du conseil municipal
- ICalendrier budgétaire
- ILe budget de la commune
Le Budget
Le budget de la commune s’articule autour de plusieurs grandes orientations politiques :
- ILe maintien de la capacité d’autofinancement communal par la maîtrise des dépenses de fonctionnement.
- IUn investissement dynamique pour les projets de développement économique et environnemental, tout en maintenant l’investissement récurrent relatif aux bâtiments, à la voirie et aux équipements des services de proximité.
Les finances locales se révèlent comme le moyen de concrétiser un projet politique. Pour cela, il faut mettre en œuvre une stratégie financière et prévoir le budget inhérent.
Q’est-ce qu’un budget
Le budget, dit « BP » pour Budget Primitif, prévoit et autorise les recettes et dépenses de la commune, sur une année donnée (du 1 janvier au 31 décembre). Traduction d’une volonté politique, le budget s’engage pour l’année à venir, mais s’inscrit également dans des prises de positions pour le futur.
Le budget est souvent prévisionnel et peut être, si besoin, modifié ou complété en cours d’année par le conseil municipal, via un Budget Supplémentaire (BS) et/ou des Décisions Modificatives (DM).
Le budget communal est soumis à un certain nombre de règles, dont le principe d’équilibre réel, qui oblige notamment à :
- IUn équilibre recettes/dépenses réalisé à la fois sur la section de fonctionnement et sur la section d’investissement
- IUne impossibilité, pour la collectivité, d’emprunter pour rembourser le capital des emprunts. Le remboursement doit être financé par les ressources propres de la section d’investissement et/ou par l’excédent du budget de fonctionnement (capacité d’autofinancement).
élaboration du budget
Le budget communal est un document qui prévoit et autorise les recettes et les dépenses de la commune.
La préparation du budget relève du maire et est assurée par la commission Finances de la commune. Elle nécessite une évaluation des dépenses et des recettes pour l’année à venir.
Le budget est voté par le conseil municipal. La tenue d’un débat d’orientation budgétaire dans les deux mois précédant le vote du budget est obligatoire. Il permet d’informer le conseil sur la situation financière de la commune et de présenter les grandes orientations pour l’année à venir.
Défini pour une période de douze mois allant du 1er janvier au 31 décembre, le budget est voté chaque année suivant un calendrier établi par la loi (avant le 15 avril).
Il comporte deux parties, une section de fonctionnement et une section d’investissement. Chacune de ces sections doit être présentée en équilibre.
Concrètement, le fonctionnement regroupe les dépenses et les recettes nécessaires à la gestion de la vie courante de la collectivité et l’investissement correspond aux opérations financières permettant de mener de nouveaux projets.
Maîtriser les équilibres financiers
La maîtrise des équilibres financiers consiste à régler finement le rapport entre budget de fonctionnement et budget d’investissement.
Budget de fonctionnement :
Regroupe les moyens permettant de couvrir les charges de gestion courante des services municipaux (rémunération du personnel, fournitures d’énergie, services à la population, entretien des bâtiments et de la voirie…), des écoles, ainsi que d’apporter un soutien aux associations, via le versement de subventions.
Budget d’investissement (côté dépense) :
Correspond au financement d’opérations de construction, entretien des réseaux de voiries du village, réhabilitation du patrimoine…
Budget d’investissement (côté recette) :
Elles sont constituées des dotations et subventions, tels que les fonds de la compensation de la TVA (FCTVA), la dotation d’équipements des territoires ruraux (DETR), les autres subventions d’investissement et les emprunts.
Certaines de ces recettes sont variables comme les emprunts et dépendent des projets prévus par la commune
Les budgets de fonctionnement et d’investissement sont fortement liés.
L’investissement génère parfois des charges de fonctionnement (entretien, personnel…) et son financement nécessite le recours à l’emprunt (charges de fonctionnement – intérêts de la dette). Il convient alors d’ajuster la capacité d’investissement de la commune à sa capacité d’autofinancement et à ses possibilités d’endettement.
Pour cela, il est essentiel de préserver des marges de manœuvre en fonctionnement, afin d’autofinancer et piloter l’investissement, et donc préserver le fonctionnement.
Les finances règlent l’agenda du conseil municipal
Pour les communes de moins de 3500 habitants (comme notre commune), trois votes budgétaires rythment l’année :
- ILe budget primitif : il doit être voté avant le 31 mars, pour l’année civile à venir ou en cours. Prévision des dépenses et recettes de l’année, donnant ainsi autorisation à dépenser.
- ILe compte administratif : document de synthèse, il traduit la clôture des comptes du budget concerné ; détaille l’ensemble des recettes et dépenses de fonctionnement et d’investissement de la collectivité ordonnancées en cours d’exercice ; fait ressortir les résultats budgétaires de chaque section en fin d’exercice. Il est comparé au compte de gestion établi par le comptable public, auquel il doit correspondre. Le compte administratif doit être adopté au plus tard le 30 juin suivant la clôture de l’exercice.
- ILes décisions modificatives (DM) : Elles ajustent le budget pour rectifier les prévisions premières, à un moment où l’on dispose de davantage d’éléments que lors de l’élaboration du budget primitif. Les DM peuvent intervenir tout au long de l’année.
Calendrier budgétaire
- ILes élus définissent les orientations majeures.
- ILes différentes commissions proposent des pistes de réflexion pour répondre au plus près aux attentes.
- ILa direction des finances met en œuvre l’ensemble des documents budgétaires et assure l’exécution du budget (règlement des dépenses et recouvrement des recettes).
- ILes propositions sont étudiées en commission des finances, puis présentées à l’ensemble du conseil municipal.
Le budget de la commune d’Evrange
Le budget de la Commune d’Evrange est assez simple à comprendre.
Il se compose des recettes et revenus suivants :
- ILes impôts locaux
- ILes dotations de l'état : à travers la DGF (Dotation Globale de Fonctionnement) l’état reverse à chaque commune une somme d’argent en fonction de différents critères.
- ILa dotation de la CCCE
- ILes revenus qui proviennent de la location des appartements communaux
Il se compose des frais et dépenses suivants :
- ILes dépenses de fonctionnement qui servent à pourvoir aux besoins de la commune au quotidien : entretien des bâtiments, des routes, des rues, des trottoirs, paie des employés municipaux, indemnisation du maire et des adjoints, subventions aux associations, repas des anciens, manifestations villageoises et frais divers, ...
- ILes dépenses d'investissement : aménagements, fleurissement, illuminations de Noël, appartements, etc..., qui sont décidées directement par le conseil municipal.
Ce budget est voté par le conseil municipal de la Commune d’Evrange.
Si vous voulez avoir plus de précisions sur les décisions prises par vos élus, sachez que les séances du conseil municipal de la Commune d’Evrange sont publiques et que chacun peut librement y assister. Un compte rendu des délibérations est affiché en mairie et publié sur le site internet de la commune après chaque séance.
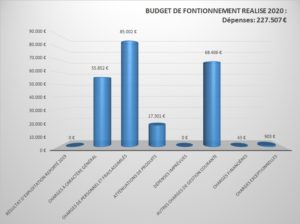
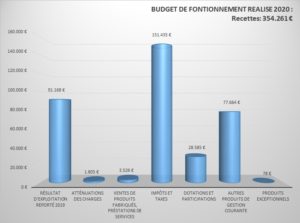
Budget de fontionnement réalisé 2020
| Dépenses : 227 507 € | Recettes : 354 261 € |
| Résultat d’exploitation reporté 2019 | 0 € | Résultat d’exploitation reporté 2019 | 91 168 € | |
| Charges à caractère général | 55 852 € | Atténuations des charges | 1 805 € | |
| Charges de personnel et frais assimilés | 85 002 € | Ventes de produits fabriqués, prestations de services | 3 526 € | |
| Atténuations de produits | 17 301 € | Impôts et taxes | 151 435 € | |
| Dépenses imprévues | 0 € | Dotations et participations | 28 585 € | |
| Autres charges de gestion courante | 68 406 € | Autres produits de gestion courante | 77 663 € | |
| Charges financières | 43 € | Produits exceptionnels | 78 € | |
| Charges exceptionnelles | 903 € |
 |
 |
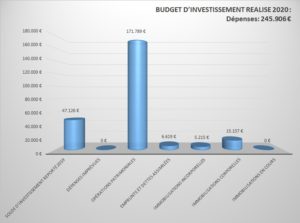
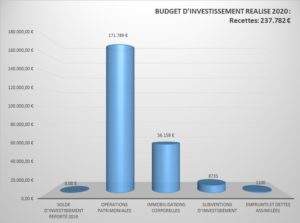
Budget d’investissement réalisé 2020
| Dépenses : 245 906 € | Recettes : 237 782 € |
| Solde d’investissement reporté 2019 | 47 126 € | Solde d’investissement reporté 2019 | 0 € | |
| Dépenses imprévues | 0 € | Opérations patrimoniales | 171 789 € | |
| Opérations patrimoniales | 171 789 € | Immobilisations corporelles | 56 158 € | |
| Emprunts et dettes assimilées | 6 619 € | Subventions d’investissement | 8 735 € | |
| Immobilisations incorporelles | 5 215 € | Emprunts et dettes assimilées | 1 100 € | |
| Immobilisations corporelles | 15 157 € | |||
| Immobilisations en cours | 0 € |
 |
 |
Contact
1 rue de l’Eglise, EVRANGE
élu(e) référent(e)
Première Adjointe
Maire d’Evrange
Contact
1 rue de l’Eglise, EVRANGE